Domain fsml.de kaufen?
Wir ziehen mit dem Projekt
fsml.de um.
Sind Sie am Kauf der Domain
fsml.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fsml.de kaufen?
Wie unterscheiden sich Personengesellschaften und Kapitalgesellschaften in Bezug auf Haftung und Steuerrecht?
Personengesellschaften haften persönlich und unbeschränkt für die Schulden der Gesellschaft, während bei Kapitalgesellschaften die Haftung auf das Gesellschaftsvermögen beschränkt ist. Im Steuerrecht werden bei Personengesellschaften Gewinne auf Ebene der Gesellschafter besteuert, während bei Kapitalgesellschaften die Gesellschaft selbst besteuert wird. Personengesellschaften können von der Möglichkeit der Gewinnverlagerung auf die Gesellschafter profitieren, während Kapitalgesellschaften in der Regel höhere Steuersätze zahlen. **
Welche Ausnahmeregelungen gelten im internationalen Steuerrecht für Unternehmen?
Im internationalen Steuerrecht gelten Ausnahmeregelungen wie Doppelbesteuerungsabkommen, die verhindern, dass Unternehmen in mehreren Ländern für denselben Gewinn besteuert werden. Zudem können Unternehmen von Steuervergünstigungen oder Steuererleichterungen profitieren, die von einzelnen Ländern angeboten werden. Es ist wichtig, dass Unternehmen die jeweiligen Regelungen und Voraussetzungen für Ausnahmeregelungen im internationalen Steuerrecht genau kennen und einhalten. **


Ähnliche Suchbegriffe für Personengesellschaften-im-Internationalen-Steuerrecht
Top-Angebote
Produkte zum Begriff Personengesellschaften-im-Internationalen-Steuerrecht:
-
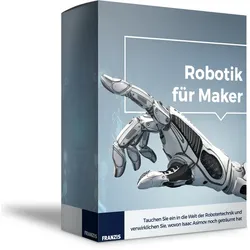
Robotik für MAKERRoboter selbst bauen Autor: Ulli Sommer Roboter zu bauen wurde in den letzten Jahren immer populärer. Das liegt zum einen daran, dass Mikrocontroller und die zusätzliche Peripherie immer günstiger werden, aber auch an Schulen wird mehr in Richtung Mikrocontroller und Robotik unterrichtet. Dieses speziell für Praktiker geschriebene Buch bietet zahlreiche detaillierte Bauanleitungen inklusive Quellcode und Schaltplänen für den Einsteiger sowie für den fortgeschrittenen Roboter-Entwickler. Die Beispielprogramme sowie Schaltpläne können für eigene Entwicklungen übernommen werden und dienen somit als Bausteine für eigene Ideen. Besonderen Wert wurde bei den Anleitungen auf Nachbausicherheit gelegt, und selbstverständlich wurden alle Projekte vom Autor selbst aufgebaut und ausführlich getestet. Durch die zahlreichen Beispiele ist es immer ein gutes Nachschlagewerk, das nicht s...20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
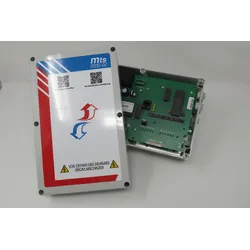
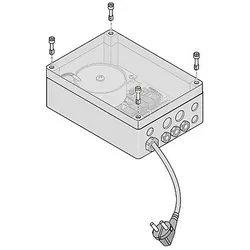
Meißner Steuerung mts2000/02 ohne Display, im GehäuseSteuerung mts2000/02 ohne Display, im Gehäuse – Ihr zuverlässiger Ersatzteil für Toranlagen Lieferumfang Gehäuse für Steuerung mts2000/02 Anschlussplatine mts2000/02 Steuerplatine mts2000/02 Betriebsanleitung Kabelsatz Montagematerial Höchste Qualität für Ihren Torantrieb – Made by Meißner Die Steuerung mts2000/02 ohne Display, im Gehäuse vom renommierten Hersteller Meißner ist die ideale Wahl für den zuverlässigen Betrieb Ihrer Toranlage. Diese Steuerung überzeugt durch Qualität, Langlebigkeit und eine einfache Handhabung. Als Ersatzteil für Toranlagen sorgt sie für einen sicheren und reibungslosen Torbetrieb. Perfekte Kompatibilität & einfache Montage Die mts2000/02 Steuerung ist speziell für die Baureihe TG PLUS entwickelt worden und lässt sich dank ihres durchdachten Designs unkompliziert in bestehende Systeme integrieren. Sie erhalten das Produkt im kompakten Gehäuse – fertig für die sofortige Montage. Trotz des fehlenden Displays ist die Bedienung intuitiv und effizient, ideal für Anwender, die Wert auf Funktionalität und minimalistische Technik legen. Technische Details auf einen Blick Modell: mts2000/02 Ausführung: Ohne Display Gehäuse: Robustes, montagefertiges Gehäuse Verwendung: Ersatzteil für Toranlagen Hersteller: Meißner Zuverlässige Steuerung – auch ohne Display Auch ohne integriertes Display bietet die mts2000/02 Steuerung eine sichere und präzise Steuerung Ihres Tores. Dank der bewährten Technik von Meißner wird ein störungsfreier Betrieb gewährleistet. Die klare Struktur der Steuerung macht sie besonders wartungsarm und langlebig – ein klarer Vorteil im täglichen Einsatz. Langlebig, effizient und wartungsfreundlich Mit dem Fokus auf Effizienz und minimalem Wartungsaufwand wurde diese Steuerung für Toranlagen entwickelt. Sie trotzt den täglichen Beanspruchungen mühelos – ganz gleich ob bei häufiger Nutzung im Gewerbebetrieb oder gelegentlicher Betätigung im privaten Bereich. Die langlebige Bauweise garantiert eine hohe Investitionssicherheit. Warum Sie bei Scheurich24 kaufen sollten Als erfahrener Onlinehändler bieten wir Ihnen nicht nur hochwertige Ersatzteile wie die Steuerung mts2000/02 ohne Display, sondern auch einen kompetenten Service, faire Preise und eine schnelle Lieferung. Vertrauen Sie auf unsere langjährige Erfahrung im Bereich Torsteuerungen für Toranlagen. Fazit: Kompakte Steuerung – starke Leistung Mit der mts2000/02 Steuerung im Gehäuse erhalten Sie ein durchdachtes, zuverlässiges Produkt aus dem Hause Meißner – optimal abgestimmt auf die Anforderungen moderner Toranlagen. Jetzt bei Scheurich24 entdecken und von Qualität & Service profitieren!954,38 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Was sind die grundlegenden Unterschiede im internationalen Steuerrecht zwischen verschiedenen Ländern?
Die grundlegenden Unterschiede im internationalen Steuerrecht zwischen verschiedenen Ländern liegen in den Steuersätzen, den steuerlichen Regelungen und den steuerlichen Verpflichtungen für Unternehmen und Einzelpersonen. Jedes Land hat seine eigenen Steuergesetze und -vorschriften, die sich auf die Besteuerung von Einkommen, Vermögen und Transaktionen auswirken können. Die Unterschiede können zu steuerlichen Herausforderungen führen, wenn Unternehmen oder Einzelpersonen grenzüberschreitend tätig sind. **
-
Welche Arten von Ausnahmen gibt es im Steuerrecht, im Vertragsrecht und im internationalen Handelsrecht?
Im Steuerrecht gibt es Ausnahmen wie Steuerbefreiungen, Steuerermäßigungen und Steuerfreibeträge, die bestimmte Steuerpflichtige oder Einkommensarten von der Steuerpflicht befreien oder reduzieren. Im Vertragsrecht können Ausnahmen durch Vertragsklauseln oder gesetzliche Bestimmungen geschaffen werden, die die Verpflichtungen der Vertragsparteien einschränken oder erweitern. Im internationalen Handelsrecht gibt es Ausnahmen wie Freihandelsabkommen, die bestimmte Waren oder Dienstleistungen von Zöllen oder anderen Handelshemmnissen befreien. Darüber hinaus können auch bilaterale oder multilaterale Abkommen zwischen Ländern Ausnahmen im internationalen Handelsrecht schaffen, um den Handel zu erleichtern. **
-
Welche Arten von Ausnahmen gibt es im Steuerrecht, im Vertragsrecht und im internationalen Handelsrecht?
Im Steuerrecht gibt es verschiedene Arten von Ausnahmen, wie beispielsweise Steuerbefreiungen für gemeinnützige Organisationen oder bestimmte Einkommensarten. Im Vertragsrecht können Ausnahmen durch Vertragsklauseln oder gesetzliche Regelungen geschaffen werden, um bestimmte Verpflichtungen oder Haftungsbeschränkungen festzulegen. Im internationalen Handelsrecht können Ausnahmen durch Freihandelsabkommen oder Sonderregelungen für bestimmte Waren oder Dienstleistungen geschaffen werden, um Handelshemmnisse zu reduzieren. Diese Ausnahmen dienen dazu, spezifische Situationen oder Bedürfnisse zu berücksichtigen und die Anwendung der allgemeinen Regelungen anzupassen. **
-
Welche Arten von Ausnahmen gibt es im Steuerrecht, im Vertragsrecht und im internationalen Handelsrecht?
Im Steuerrecht gibt es verschiedene Arten von Ausnahmen, wie beispielsweise Steuerbefreiungen für gemeinnützige Organisationen oder bestimmte Einkommensarten. Im Vertragsrecht können Ausnahmen durch Vertragsklauseln oder gesetzliche Regelungen geschaffen werden, um bestimmte Verpflichtungen oder Haftungsbeschränkungen festzulegen. Im internationalen Handelsrecht können Ausnahmen durch bilaterale oder multilaterale Abkommen zwischen Ländern geschaffen werden, um Handelshemmnisse zu beseitigen oder spezielle Regelungen für bestimmte Waren oder Dienstleistungen zu schaffen. Diese Ausnahmen dienen dazu, spezifische Situationen oder Bedürfnisse zu berücksichtigen und die Anwendung der allgemeinen Regeln anzupassen. **


Was sind die grundlegenden Unterschiede im internationalen Steuerrecht zwischen Entwicklungs- und Industrieländern?
Entwicklungs- und Industrieländer haben unterschiedliche Steuersysteme, wobei Industrieländer oft komplexere und höhere Steuersätze haben. Entwicklungsländer neigen dazu, weniger Steuern zu erheben und sich stärker auf indirekte Steuern zu konzentrieren. Industrieländer haben in der Regel strengere Steuergesetze und eine effizientere Steuerverwaltung im Vergleich zu Entwicklungsländern. **
Was versteht man unter dem Begriff Exterritorialität und welche Auswirkungen hat er beispielsweise im internationalen Steuerrecht?
Exterritorialität bezieht sich darauf, dass ein Staat außerhalb seines eigenen Hoheitsgebiets Rechtsprechung ausübt. Im internationalen Steuerrecht bedeutet dies, dass ein Staat das Recht hat, Steuern von Personen oder Unternehmen zu erheben, die außerhalb seines Hoheitsgebiets ansässig sind. Dies kann zu Doppelbesteuerung führen, wenn zwei Staaten das Recht haben, Steuern von derselben Einkommensquelle zu erheben. **
Top-Angebote
Produkte zum Begriff Personengesellschaften-im-Internationalen-Steuerrecht:
-
Stiebel Eltron Wärmepumpen-Manager 234727 Zubehör Regelung, im Design-WandgehäuseStiebel Eltron Wärmepumpen-Manager 234727Hauptregler im WPMsystemregelt einen direkten und zwei gemischte Heizkreise2 Wärmepumpen können in Kaskade betrieben werdender WPM ( im tropsicheren WandgehäusePlatz für weitere Komponenten wie Hutschienenrelais etc.) bietet einen Störkontakt für den externen Abgriff von AnlagenstörungenHocheffizienz-Umwälzpumpen können direkt über Relaisausgänge bzw. PWM-Ausgänge angeschlossen werdendie Bedienung des Gesamtsystems wird über die eingebaute Bedieneinheit durchgeführteine Internet-Schnittstelle sowie Smart Home Schnittstellen sind optional erhältlichRAST5 SteckertechnikKühlregelfunktionAnsteuerung eines zweiten WärmeerzeugersEstrich-AufheizprogrammZirkulationspumpen-ManagementPWM Umwälzpumpenmanagementmit 3 Tauch-/Anlegefühler und 1 AußenfühlerStörausgang 230 VUpdates per SD KarteSchutzart IP21Schutzklasse I230 V1285,03 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Robotik für MAKERRoboter selbst bauen Autor: Ulli Sommer Roboter zu bauen wurde in den letzten Jahren immer populärer. Das liegt zum einen daran, dass Mikrocontroller und die zusätzliche Peripherie immer günstiger werden, aber auch an Schulen wird mehr in Richtung Mikrocontroller und Robotik unterrichtet. Dieses speziell für Praktiker geschriebene Buch bietet zahlreiche detaillierte Bauanleitungen inklusive Quellcode und Schaltplänen für den Einsteiger sowie für den fortgeschrittenen Roboter-Entwickler. Die Beispielprogramme sowie Schaltpläne können für eigene Entwicklungen übernommen werden und dienen somit als Bausteine für eigene Ideen. Besonderen Wert wurde bei den Anleitungen auf Nachbausicherheit gelegt, und selbstverständlich wurden alle Projekte vom Autor selbst aufgebaut und ausführlich getestet. Durch die zahlreichen Beispiele ist es immer ein gutes Nachschlagewerk, das nicht s...20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheiden sich Personengesellschaften und Kapitalgesellschaften in Bezug auf Haftung und Steuerrecht?
Personengesellschaften haften persönlich und unbeschränkt für die Schulden der Gesellschaft, während bei Kapitalgesellschaften die Haftung auf das Gesellschaftsvermögen beschränkt ist. Im Steuerrecht werden bei Personengesellschaften Gewinne auf Ebene der Gesellschafter besteuert, während bei Kapitalgesellschaften die Gesellschaft selbst besteuert wird. Personengesellschaften können von der Möglichkeit der Gewinnverlagerung auf die Gesellschafter profitieren, während Kapitalgesellschaften in der Regel höhere Steuersätze zahlen. **
-
Welche Ausnahmeregelungen gelten im internationalen Steuerrecht für Unternehmen?
Im internationalen Steuerrecht gelten Ausnahmeregelungen wie Doppelbesteuerungsabkommen, die verhindern, dass Unternehmen in mehreren Ländern für denselben Gewinn besteuert werden. Zudem können Unternehmen von Steuervergünstigungen oder Steuererleichterungen profitieren, die von einzelnen Ländern angeboten werden. Es ist wichtig, dass Unternehmen die jeweiligen Regelungen und Voraussetzungen für Ausnahmeregelungen im internationalen Steuerrecht genau kennen und einhalten. **
-
Was sind die grundlegenden Unterschiede im internationalen Steuerrecht zwischen verschiedenen Ländern?
Die grundlegenden Unterschiede im internationalen Steuerrecht zwischen verschiedenen Ländern liegen in den Steuersätzen, den steuerlichen Regelungen und den steuerlichen Verpflichtungen für Unternehmen und Einzelpersonen. Jedes Land hat seine eigenen Steuergesetze und -vorschriften, die sich auf die Besteuerung von Einkommen, Vermögen und Transaktionen auswirken können. Die Unterschiede können zu steuerlichen Herausforderungen führen, wenn Unternehmen oder Einzelpersonen grenzüberschreitend tätig sind. **
-
Welche Arten von Ausnahmen gibt es im Steuerrecht, im Vertragsrecht und im internationalen Handelsrecht?
Im Steuerrecht gibt es Ausnahmen wie Steuerbefreiungen, Steuerermäßigungen und Steuerfreibeträge, die bestimmte Steuerpflichtige oder Einkommensarten von der Steuerpflicht befreien oder reduzieren. Im Vertragsrecht können Ausnahmen durch Vertragsklauseln oder gesetzliche Bestimmungen geschaffen werden, die die Verpflichtungen der Vertragsparteien einschränken oder erweitern. Im internationalen Handelsrecht gibt es Ausnahmen wie Freihandelsabkommen, die bestimmte Waren oder Dienstleistungen von Zöllen oder anderen Handelshemmnissen befreien. Darüber hinaus können auch bilaterale oder multilaterale Abkommen zwischen Ländern Ausnahmen im internationalen Handelsrecht schaffen, um den Handel zu erleichtern. **
Ähnliche Suchbegriffe für Personengesellschaften-im-Internationalen-Steuerrecht
-
Meißner Steuerung mts2000/02 ohne Display, im GehäuseSteuerung mts2000/02 ohne Display, im Gehäuse – Ihr zuverlässiger Ersatzteil für Toranlagen Lieferumfang Gehäuse für Steuerung mts2000/02 Anschlussplatine mts2000/02 Steuerplatine mts2000/02 Betriebsanleitung Kabelsatz Montagematerial Höchste Qualität für Ihren Torantrieb – Made by Meißner Die Steuerung mts2000/02 ohne Display, im Gehäuse vom renommierten Hersteller Meißner ist die ideale Wahl für den zuverlässigen Betrieb Ihrer Toranlage. Diese Steuerung überzeugt durch Qualität, Langlebigkeit und eine einfache Handhabung. Als Ersatzteil für Toranlagen sorgt sie für einen sicheren und reibungslosen Torbetrieb. Perfekte Kompatibilität & einfache Montage Die mts2000/02 Steuerung ist speziell für die Baureihe TG PLUS entwickelt worden und lässt sich dank ihres durchdachten Designs unkompliziert in bestehende Systeme integrieren. Sie erhalten das Produkt im kompakten Gehäuse – fertig für die sofortige Montage. Trotz des fehlenden Displays ist die Bedienung intuitiv und effizient, ideal für Anwender, die Wert auf Funktionalität und minimalistische Technik legen. Technische Details auf einen Blick Modell: mts2000/02 Ausführung: Ohne Display Gehäuse: Robustes, montagefertiges Gehäuse Verwendung: Ersatzteil für Toranlagen Hersteller: Meißner Zuverlässige Steuerung – auch ohne Display Auch ohne integriertes Display bietet die mts2000/02 Steuerung eine sichere und präzise Steuerung Ihres Tores. Dank der bewährten Technik von Meißner wird ein störungsfreier Betrieb gewährleistet. Die klare Struktur der Steuerung macht sie besonders wartungsarm und langlebig – ein klarer Vorteil im täglichen Einsatz. Langlebig, effizient und wartungsfreundlich Mit dem Fokus auf Effizienz und minimalem Wartungsaufwand wurde diese Steuerung für Toranlagen entwickelt. Sie trotzt den täglichen Beanspruchungen mühelos – ganz gleich ob bei häufiger Nutzung im Gewerbebetrieb oder gelegentlicher Betätigung im privaten Bereich. Die langlebige Bauweise garantiert eine hohe Investitionssicherheit. Warum Sie bei Scheurich24 kaufen sollten Als erfahrener Onlinehändler bieten wir Ihnen nicht nur hochwertige Ersatzteile wie die Steuerung mts2000/02 ohne Display, sondern auch einen kompetenten Service, faire Preise und eine schnelle Lieferung. Vertrauen Sie auf unsere langjährige Erfahrung im Bereich Torsteuerungen für Toranlagen. Fazit: Kompakte Steuerung – starke Leistung Mit der mts2000/02 Steuerung im Gehäuse erhalten Sie ein durchdachtes, zuverlässiges Produkt aus dem Hause Meißner – optimal abgestimmt auf die Anforderungen moderner Toranlagen. Jetzt bei Scheurich24 entdecken und von Qualität & Service profitieren!954,38 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Haase, Florian: Klausurenkurs im Internationalen und Europäischen SteuerrechtKlausurenkurs im Internationalen und Europäischen Steuerrecht , Diese Klausuren- und Fallsammlung ergänzt das in der Schwerpunkte-Reihe (Schwerpunktbereich) bereits in 7. Auflage vorliegende Lehrbuch "Internationales und Europäisches Steuerrecht" von Prof. Dr. Florian Haase. Sie kann separat oder auch mit großem Gewinn - durch zahlreiche Verweise auf die ausführlich behandelten Themen - ergänzend zum Lehrbuch herangezogen werden. Es handelt sich um eine Einführung in die Fallbearbeitung im Internationalen und Europäischen Steuerrecht, die neben der materiell-rechtlichen Lösung auch methodische Hinweise enthält. Neben einer Anleitung zu den Besonderheiten bei grenzüberschreitenden Sachverhalten geben fünf Grundlagenfälle sowie 16 Klausurfälle mit ausführlicher Musterlösung einen Überblick über den klausurmäßigen Umgang mit häufig anzutreffenden Fallkonstellationen. Der Studierende erhält hiermit ein Arbeitsmittel, um das Verständnis auf dem Gebiet des deutschen Internationalen Steuerrechts zu schulen und Kenntnisse, die anhand von Lehrdarstellungen erworben worden sind, am konkreten Fall anzuwenden und zu vertiefen. , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage 2023, Erscheinungsjahr: 20230705, Produktform: Kartoniert, Titel der Reihe: Müller C. F. Schwerpunkte Klausurenkurs##~Schwerpunkte Klausurenkurs##, Autoren: Haase, Florian~Hofacker, Matthias, Auflage: 23003, Auflage/Ausgabe: neu bearbeitete Auflage 2023, Keyword: Außensteuergesetz; DBA; Doppelbesteuerung; Hinzurechnungsbesteuerung; OECD-MA; Outbound-Investitionen; Persönliche Steuerpflicht; Sachliche Steuerpflicht; Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Europarecht~Internationales Recht / Europarecht~Steuergesetz~Steuerrecht - Steuergesetz~International (Recht)~Internationales Recht~International (Wirtschaft), Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Internationales Steuerrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVII, Seitenanzahl: 225, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller C.F., Verlag: Müller C.F., Verlag: C.F. Mller GmbH, Länge: 237, Breite: 168, Höhe: 20, Gewicht: 438, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783811491526 9783811498815, eBook EAN: 9783811461284, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Engel, Michaela: Vermögensverwaltende Personengesellschaften im ErtragsteuerrechtVermögensverwaltende Personengesellschaften im Ertragsteuerrecht , Die ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft und ihrer Gesellschafter wirft regelmäßig komplexe Fragestellungen auf, denn die gesetzlichen Vorschriften sind lückenhaft und die Rechtsprechung überaus fallbezogen. Es fehlen klare Abgrenzungskriterien, wann die Bruchteilsbetrachtung Anwendung finden soll, und wann die gesamthänderische Bindung der Wirtschaftsgüter auch steuerrechtlich akzeptiert wird. Dieses Handbuch fasst systematisch die grundlegenden Strukturen der Besteuerung von vermögensverwaltenden Personengesellschaften zusammen. Es behandelt insbesondere die Themenkomplexe, bei denen sich Abweichungen zur autonom tätigen Einzelperson im Rahmen der Überschusseinkünfte ergeben. International tätigen Personengesellschaften ist ein eigenes Kapitel gewidmet. Etwaige Auswirkungen des MoPeG auf die vermögensverwaltende Personengesellschaft werden skizziert sowie auf die Option zur Körperschaftsbesteuerung eingegangen. Schwierige Sachverhalte verdeutlicht die Autorin mit anschaulichen Beispielen. Praxishinweise geben konkrete Tipps für die tägliche Arbeit. Inhaltsverzeichnis: A. Einleitung. B. Ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft. C. Einkünfte aus Kapitalvermögen gem. § 20 EStG. D. Einkünfte aus Vermietung und Verpachtung gem. § 21 EStG. E. Veräußerungsgeschäfte und vermögensverwaltende Personengesellschaft. F. Gründung und Eintritt, Auflösung und Austritt bei der vermögensverwaltenden Personalgesellschaft. G. Zebragesellschaft. H. Verlustausgleichsbeschränkung des § 15a EStG. I. Vermögensverwaltende Personengesellschaften im internationalen Steuerrecht. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive, Erscheinungsjahr: 20230901, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Engel, Michaela, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 527, Keyword: Personengesellschaft; vermögensverwaltende Personengesellschaft; Vermögensverwaltung; Zebragesellschaft; Besteuerung; Steuerrecht; Verlustausgleich; Verlustausgleichsbeschränkung; Ertragsteuern, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Rechnungswesen~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Länge: 211, Breite: 150, Höhe: 32, Gewicht: 691, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067837001 V14550-9783482631832-1 B0000067837002 V14550-9783482631832-2, Vorgänger EAN: 9783482631825 9783482631818, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239366884,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Ausnahmen gibt es im Steuerrecht, im Vertragsrecht und im internationalen Handelsrecht?
Im Steuerrecht gibt es verschiedene Arten von Ausnahmen, wie beispielsweise Steuerbefreiungen für gemeinnützige Organisationen oder bestimmte Einkommensarten. Im Vertragsrecht können Ausnahmen durch Vertragsklauseln oder gesetzliche Regelungen geschaffen werden, um bestimmte Verpflichtungen oder Haftungsbeschränkungen festzulegen. Im internationalen Handelsrecht können Ausnahmen durch Freihandelsabkommen oder Sonderregelungen für bestimmte Waren oder Dienstleistungen geschaffen werden, um Handelshemmnisse zu reduzieren. Diese Ausnahmen dienen dazu, spezifische Situationen oder Bedürfnisse zu berücksichtigen und die Anwendung der allgemeinen Regelungen anzupassen. **
-
Welche Arten von Ausnahmen gibt es im Steuerrecht, im Vertragsrecht und im internationalen Handelsrecht?
Im Steuerrecht gibt es verschiedene Arten von Ausnahmen, wie beispielsweise Steuerbefreiungen für gemeinnützige Organisationen oder bestimmte Einkommensarten. Im Vertragsrecht können Ausnahmen durch Vertragsklauseln oder gesetzliche Regelungen geschaffen werden, um bestimmte Verpflichtungen oder Haftungsbeschränkungen festzulegen. Im internationalen Handelsrecht können Ausnahmen durch bilaterale oder multilaterale Abkommen zwischen Ländern geschaffen werden, um Handelshemmnisse zu beseitigen oder spezielle Regelungen für bestimmte Waren oder Dienstleistungen zu schaffen. Diese Ausnahmen dienen dazu, spezifische Situationen oder Bedürfnisse zu berücksichtigen und die Anwendung der allgemeinen Regeln anzupassen. **
-
Was sind die grundlegenden Unterschiede im internationalen Steuerrecht zwischen Entwicklungs- und Industrieländern?
Entwicklungs- und Industrieländer haben unterschiedliche Steuersysteme, wobei Industrieländer oft komplexere und höhere Steuersätze haben. Entwicklungsländer neigen dazu, weniger Steuern zu erheben und sich stärker auf indirekte Steuern zu konzentrieren. Industrieländer haben in der Regel strengere Steuergesetze und eine effizientere Steuerverwaltung im Vergleich zu Entwicklungsländern. **
-
Was versteht man unter dem Begriff Exterritorialität und welche Auswirkungen hat er beispielsweise im internationalen Steuerrecht?
Exterritorialität bezieht sich darauf, dass ein Staat außerhalb seines eigenen Hoheitsgebiets Rechtsprechung ausübt. Im internationalen Steuerrecht bedeutet dies, dass ein Staat das Recht hat, Steuern von Personen oder Unternehmen zu erheben, die außerhalb seines Hoheitsgebiets ansässig sind. Dies kann zu Doppelbesteuerung führen, wenn zwei Staaten das Recht haben, Steuern von derselben Einkommensquelle zu erheben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.